25 de abril de 2026
Empeoran los problemas de endeudamiento de las familias: la morosidad casi se cuadruplicó en un año y es la más alta en dos décadas

En febrero de 2025, el porcentaje de créditos en situación irregular en los hogares era de 2,94 por ciento. Para el mismo mes de 2026, ese valor ascendió a 11,2 por ciento
En los últimos doce meses, la morosidad en los créditos otorgados a las familias experimentó un aumento significativo. Las estadísticas oficiales indican que la proporción de préstamos en situación irregular para personas físicas subió de 2,94% en febrero de 2025 a 11,2% al cabo de un año, alcanzando así el mayor nivel en más dos décadas. Dentro de este escenario, los préstamos personales muestran los índices de incumplimiento más altos de los últimos quince años.
En febrero de 2026, el porcentaje de créditos en situación irregular para el sector privado alcanzó el 6,7% en el total de entidades, lo que representa un aumento de 0,3 puntos porcentuales respecto a enero y 4,9 puntos más que un año atrás. Este incremento se registró en todos los grupos de entidades financieras. En el segmento de familias, casi se cuadruplicó en la medición interanual y avanzó 0,6 puntos porcentuales en relación con el mes previo.
"En el caso de familias, la mora con entidades financieras subió por decimosexto mes consecutivo y alcanzó su valor más alto desde el año 2004. El dato consolida la idea de que hay una economía con récord de PBI e incluso con récord de consumo privado, pero que al mismo tiempo está mostrando dificultades para derramar en amplios sectores de la sociedad", señaló un informe de la consultora 1816 en base a datos del BCRA.
En el segundo mes del año, la proporción de créditos personales en situación irregular llegó a 13,8%, lo que implica un aumento de 0,6 puntos porcentuales frente a enero. Los préstamos con garantía hipotecaria alcanzaron un nivel de irregularidad de 1,4%, con una suba de 0,1 puntos. En las líneas prendarias, el indicador se ubicó en 6,8%, tras crecer 0,5 puntos en el mes. Por último, la morosidad en tarjetas de crédito subió a 11,6%, con un incremento de 0,6 puntos respecto a la medición previa.
En declaraciones recientes, el ministro de Economía, Luis Caputo, abordó la situación del endeudamiento de los hogares y consideró clave "seguir bajando la inflación, que bajen las tasas y que los bancos den plazos para que la gente se vaya acomodando". Sobre las complicaciones que enfrentan las familias, Caputo sostuvo que "esto es un coletazo del ataque político del año pasado: las tasas subieron fuertemente y algunas personas tienen y tuvieron dificultades. Eso se va a ir acomodando. No es problemático a futuro".
En el caso de los créditos a empresas, también se observó un aumento en la morosidad, aunque en menor magnitud. En febrero, la tasa de irregularidad alcanzó el 2,9%, lo que representa una suba de 0,1 puntos porcentuales respecto a enero. Si se compara con el mismo mes de 2025, el indicador creció 2,1 puntos porcentuales desde el 0,8% registrado un año antes.
Noticia en desarrollo...
COMPARTIR:
Notas Relacionadas
LA VIDA.-
Todos cargamos historias que nadie conoce...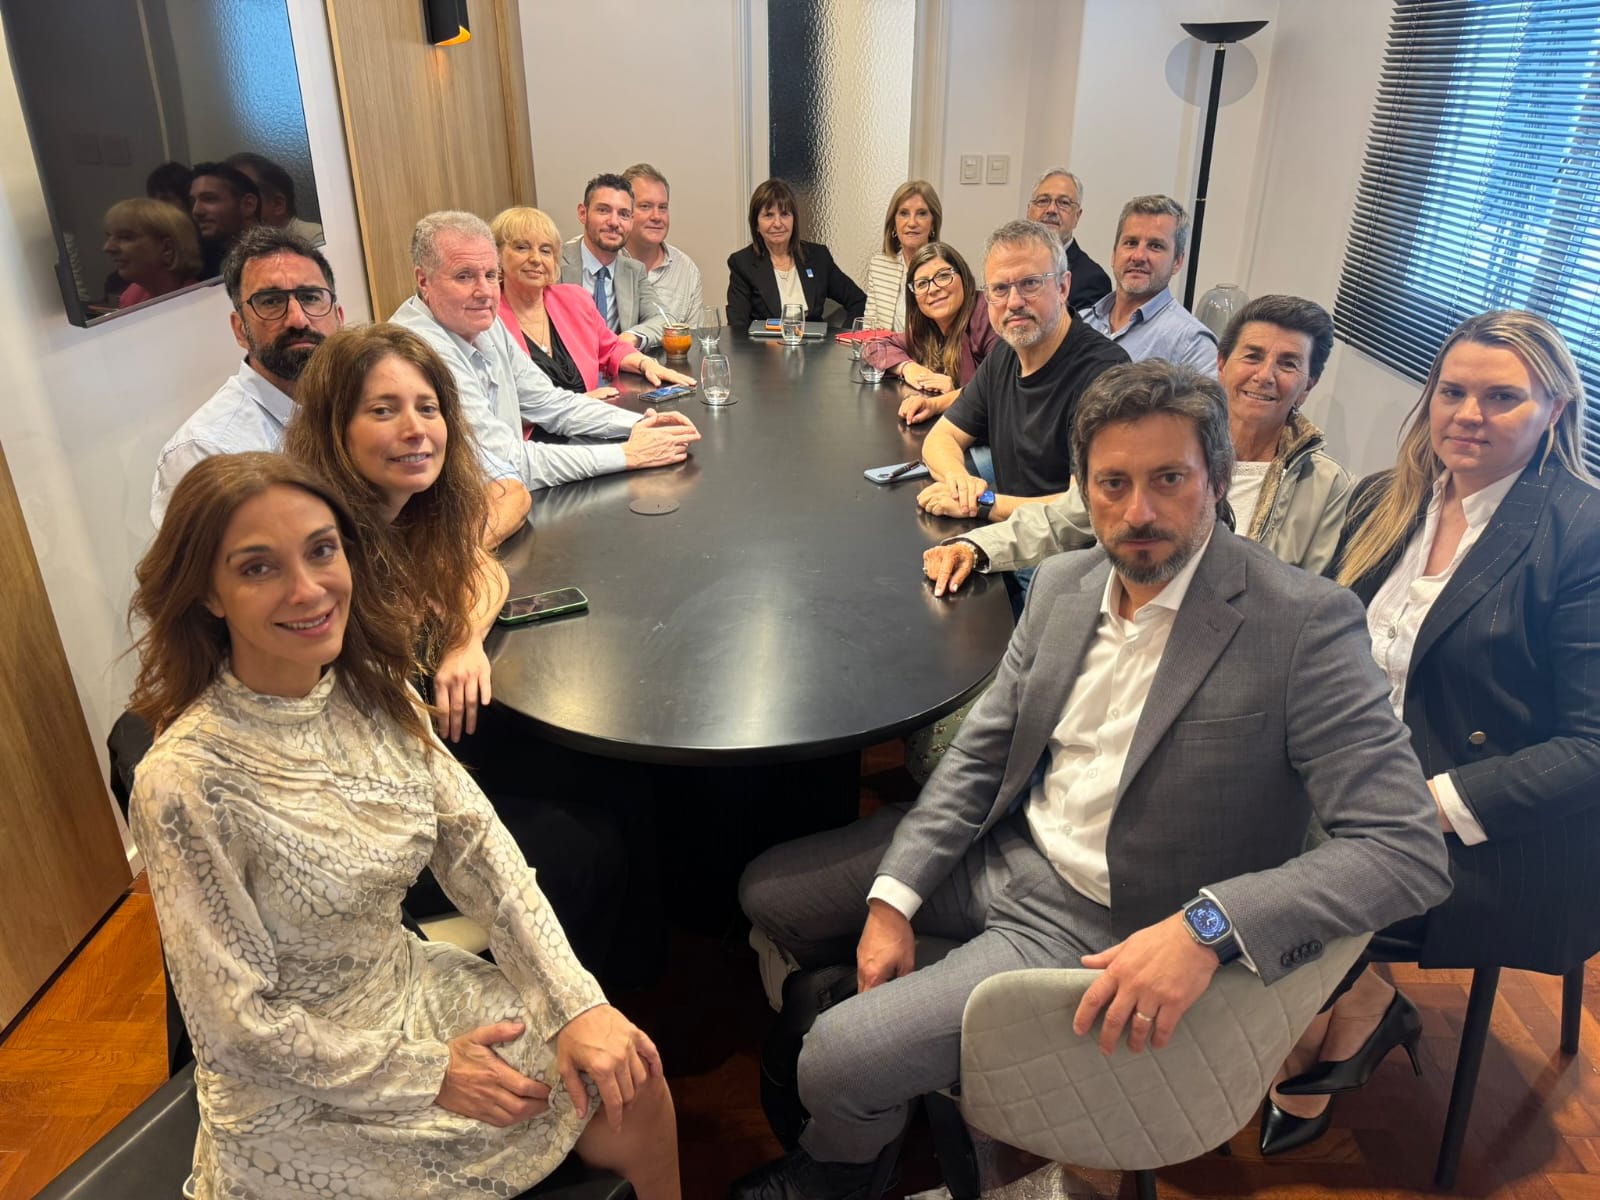
La fractura silenciosa de La Libertad Avanza y sus consecuencias sobre la agenda legislativa del Gobierno
La exhibición pública de Patricia Bullrich con quince diputados no significa un quiebre, pero sí una advertencia calculada en un espacio donde la distribución de lugares en las listas en 2027 se perfila como el verdadero eje del conflicto
El riesgo país no para de subir y se duplicó en tres meses: cuánto se explica por factores locales y cuánto pesa el frente externo
La aversión global a los activos emergentes coincidió con dudas sobre reservas, vencimientos de deuda, actividad e inflación, una combinación que profundizó la caída de los bonos soberanos argentinos y encareció el financiamiento
| OFICIAL COMPRA | OFICIAL VENTA |
|---|---|
|
$ 1.527,38
-$ 0,50 |
$ 1.573,10
+$ 0,06 |
| BLUE COMPRA | BLUE VENTA |
|
$ 1.539,00
Igual |
$ 1.571,00
Igual |